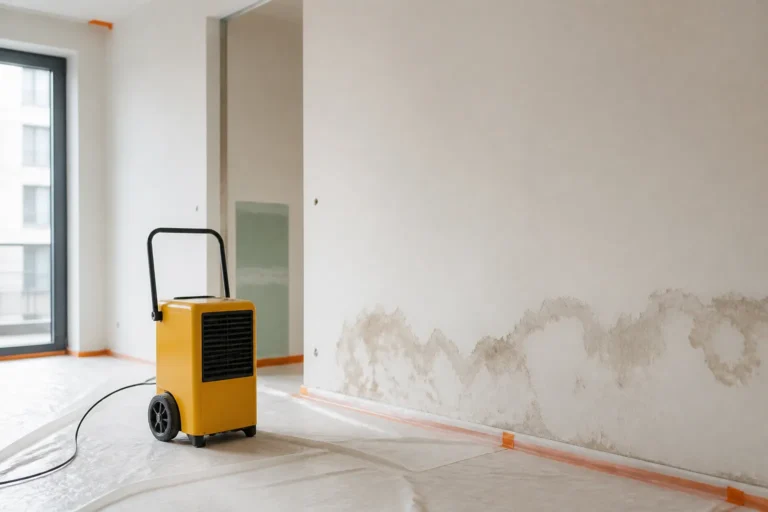
Dans l’effervescence d’une livraison, l’assurance habitation passe volontiers au second plan : le logement est neuf, garanti, que risque-t-il ? Beaucoup de choses, en réalité, et dès le premier jour : un dégât des eaux ne demande pas l’autorisation du calendrier. Cet article pose le cadre factuel, qui doit s’assurer, quand, pour couvrir quoi, et comment l’assurance du quotidien s’articule avec les garanties du neuf. Il ne compare aucun contrat ni aucun assureur : ce choix relève de vous.
À partir de quand le logement est-il sous votre responsabilité ?
La remise des clés marque le basculement : vous prenez possession du bien, vous en avez l’usage et la garde. C’est donc la date à retenir pour la prise d’effet de votre contrat d’assurance habitation, pas celle de l’emménagement, qui peut venir des semaines plus tard. Un logement livré mais vide reste exposé : dégât des eaux venant d’un lot voisin, vandalisme, sinistre pendant vos travaux d’aménagement. La pratique courante consiste à souscrire dès que la convocation fixe la date de livraison, avec effet au jour J.
Qui est obligé de s’assurer, et pour quoi
En copropriété, chaque copropriétaire doit être assuré en responsabilité civile, occupant ou non : c’est une obligation légale issue de la loi ALUR, codifiée dans la loi du 10 juillet 1965. Le locataire, lui, doit assurer les risques locatifs. Le propriétaire occupant d’une maison individuelle n’est pas légalement tenu de s’assurer, mais l’absence de couverture laisse à sa charge tout sinistre, y compris les dommages causés aux tiers. Dans les faits, l’attestation d’assurance est demandée dans la plupart des parcours : promoteur à la livraison, syndic, banque dans le cadre du prêt.
Ce que couvre l’assurance habitation d’un logement neuf
Le contrat multirisque habitation traite les événements : incendie, dégât des eaux, catastrophes naturelles, vol, bris de glace, responsabilité civile. Dans un logement neuf, trois points méritent l’attention au moment de déclarer le risque : la surface exacte et les annexes, cave et stationnement compris, la valeur des biens mobiliers qui emménagent, et les éventuels aménagements que vous ajoutez, cuisine, dressings, qui rejoignent le capital à couvrir. Déclarer juste, c’est être indemnisé juste : le neuf n’y change rien.
Ce que l’assurance habitation ne couvre pas : les malfaçons
La frontière est nette et structurante : la multirisque couvre l’événement accidentel, pas le défaut de construction. Une fissure, un carrelage qui sonne creux, un volet défaillant relèvent des garanties du neuf, parfait achèvement, bon fonctionnement, décennale, et, pour les désordres graves, de l’assurance dommages-ouvrage souscrite pour l’opération (article L242-1 du code des assurances). À l’inverse, la fuite accidentelle qui inonde le parquet est un sinistre habitation, même dans un logement de trois mois. Le réflexe : qualifier d’abord, déclarer ensuite au bon guichet.
Le cas fréquent : le sinistre qui révèle une malfaçon
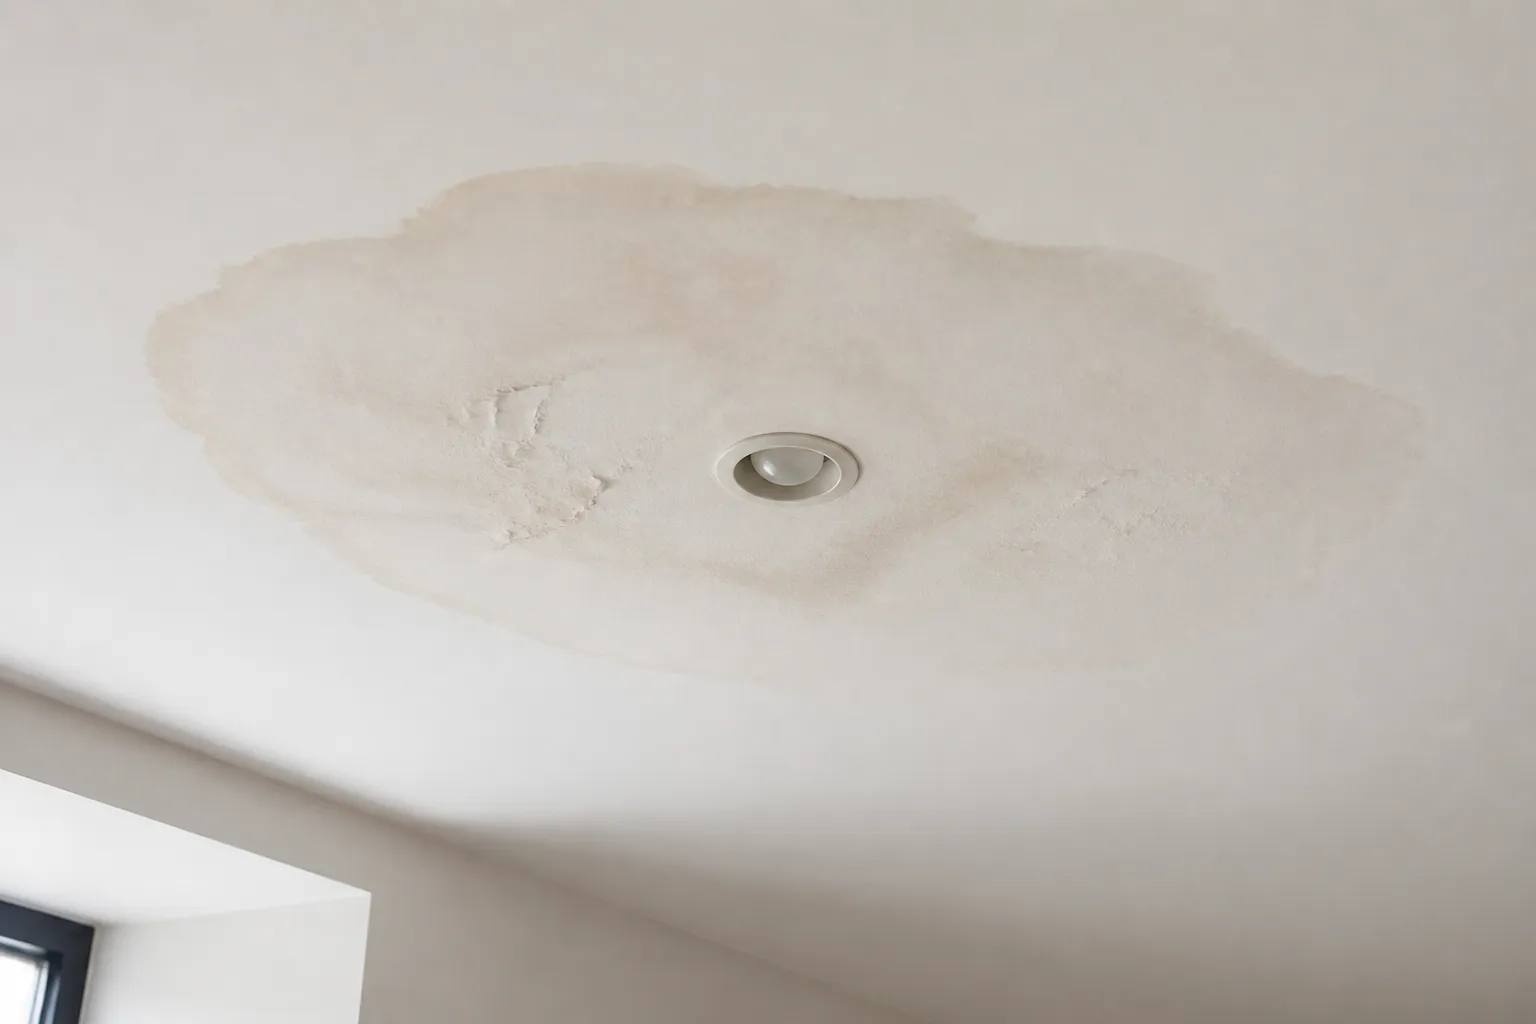
Un dégât des eaux peut avoir pour origine un défaut de pose : l’événement relève de la multirisque, l’origine des garanties du neuf. Dans ce cas, menez les deux démarches en parallèle : déclaration de sinistre à votre assureur dans les délais du contrat, et notification du défaut au promoteur selon la méthode décrite dans notre article sur la notification au vendeur. Les assureurs et garants organiseront leurs recours entre eux ; votre rôle est de déclarer vite, documenter, et ne rien réparer d’irréversible avant les constats.
Locatif, résidence secondaire : adapter la couverture au statut
Un logement neuf acheté pour le louer appelle une assurance propriétaire non occupant, en complément de l’assurance du locataire, et la vérification de cette dernière à l’entrée dans les lieux. Un bien conservé vacant entre livraison et location mérite une attention spécifique : la vacance prolongée est un paramètre du contrat, à déclarer. Dans tous les cas, le principe reste le même : la couverture suit l’usage réel du bien, et tout changement d’usage se signale à l’assureur.
Les bons réflexes du propriétaire neuf
Au-delà du contrat lui-même, quatre habitudes simples font la différence le jour où un sinistre survient dans un logement encore sous garanties. Conserver le dossier de livraison, procès-verbal et photographies : en cas de sinistre, il prouve l’état initial. Relever les compteurs et couper l’eau en cas d’absence prolongée tant que le logement n’est pas habité. Déclarer à l’assureur les aménagements significatifs réalisés après la livraison. Et noter les coordonnées de l’assureur dommages-ouvrage à côté de celles de votre multirisque : le jour où il faut déclarer, on ne cherche pas, on agit. Pour toute question sur la qualification d’un désordre, nos experts répondent via la page contact, nos formules figurent sur la page tarifs, et notre accompagnement complet couvre l’après-livraison.